
Am Monatsanfang wirkt das Konto gut gefüllt, am Monatsende bleibt trotzdem kaum etwas übrig. Die 50-30-20-Regel kann helfen, diese Lücke sichtbar zu machen: Sie gibt laufenden Ausgaben, persönlichen Wünschen und finanziellen Rücklagen jeweils einen Platz im Budget. Sie ist jedoch keine Wohlstandsformel und keine Vorgabe, die jeder Haushalt erfüllen muss.
Maßgeblich sind Ihre tatsächlichen Einnahmen und Ausgaben. Kosten Wohnen und Alltag mehr als die vorgesehenen 50 Prozent, muss die Aufteilung angepasst werden – nicht umgekehrt.
Die 50-30-20-Regel auf einen Blick
Im Grundmodell wird das monatliche Nettoeinkommen auf drei Bereiche verteilt: 50 Prozent für notwendige Ausgaben, 30 Prozent für persönliche Wünsche und 20 Prozent für Rücklagen und Sparziele. Auch die Volksbanken Raiffeisenbanken beschreiben die Methode als anpassbaren Rahmen. Entscheidend ist, ob die Aufteilung zu Ihrer tatsächlichen Lebenssituation passt.
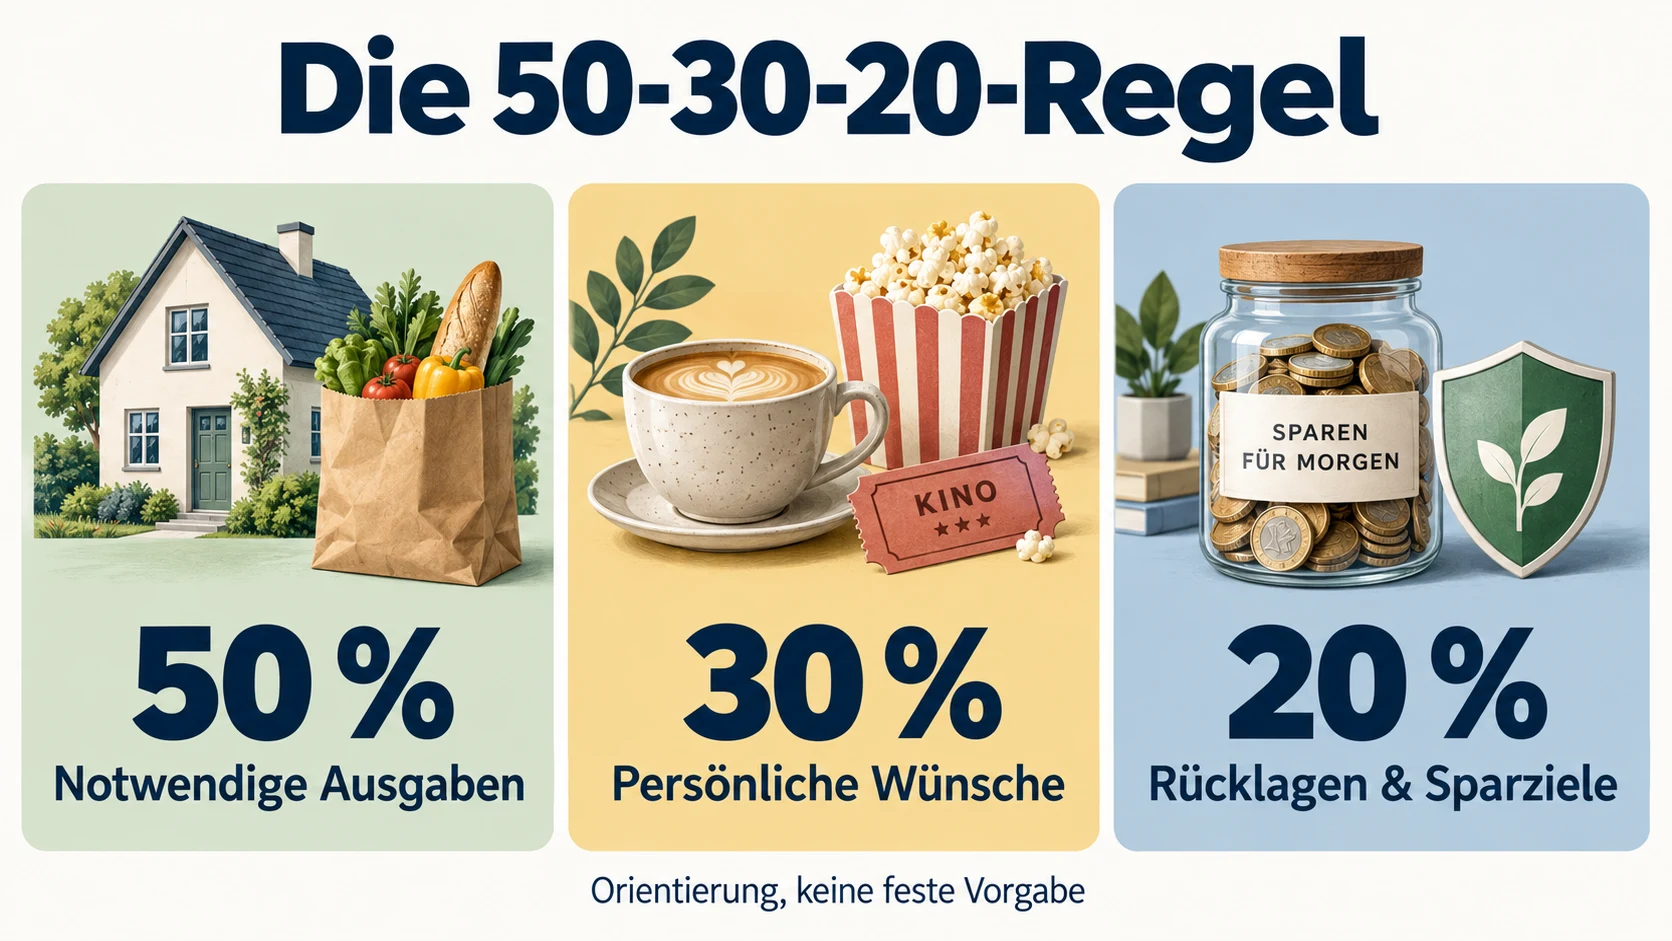
Die Karten zeigen die drei Budgetkategorien; ihre Größe entspricht nicht den Prozentanteilen.
50 Prozent: notwendige Ausgaben
Hierzu gehören beispielsweise Miete, Energie, Lebensmittel, notwendige Mobilität und grundlegender Versicherungsschutz. Wichtig ist die Unterscheidung zwischen notwendig und regelmäßig: Lebensmittel schwanken im Preis, bleiben aber notwendig. Ein Streaming-Abo ist regelmäßig, zählt dadurch jedoch nicht automatisch zum Grundbedarf.
30 Prozent: persönliche Wünsche
Restaurantbesuche, Unterhaltung, Hobbys und Urlaubsreisen gehören typischerweise in diesen Bereich. Die 30 Prozent sind kein Betrag, den Sie ausgeben müssen. Wenn Ihnen ein anderes Ziel wichtiger ist, können Sie bewusst weniger dafür einplanen.
Wenn spontane freiwillige Käufe schwer einzuordnen sind, kann eine zeitlich begrenzte No-Spend-Challenge helfen, Auslöser zu erkennen. Notwendige Ausgaben bleiben dabei ausdrücklich erlaubt.
20 Prozent: Rücklagen und finanzielle Ziele
Dieser Anteil kann dazu dienen, eine Notfallreserve aufzubauen oder langfristige Ziele zu finanzieren. Welche Aufteilung innerhalb dieses Bereichs sinnvoll ist, hängt unter anderem von vorhandenen Rücklagen, Verbindlichkeiten und dem Zeitpunkt ab, zu dem Sie das Geld benötigen. Die Budgetregel ersetzt diese Entscheidung nicht.
So berechnen Sie Ihr persönliches Budget
Die Rechnung ist einfach: Multiplizieren Sie Ihr verfügbares monatliches Nettoeinkommen mit 0,50, 0,30 und 0,20. Nutzen Sie eine einheitliche Grundlage: entweder Ihr persönliches Budget oder das gemeinsame Haushaltsbudget. Vermischen Sie nicht das Einkommen einer Person mit den gesamten Ausgaben aller Haushaltsmitglieder.
| Monatliches Nettoeinkommen | 50 % notwendige Ausgaben | 30 % Wünsche | 20 % Rücklagen |
|---|---|---|---|
| 1.600 € | 800 € | 480 € | 320 € |
| 2.500 € | 1.250 € | 750 € | 500 € |
| 3.200 € | 1.600 € | 960 € | 640 € |
Die Beispiele zeigen die Aufteilung nach der 50-30-20-Regel. Welche Sparrate zu Ihnen passt, hängt von Ihrem Haushalt ab.
Bei Selbstständigkeit ist der Umsatz nicht das private Nettoeinkommen. Betriebsausgaben und erforderliche Steuerrücklagen müssen separat berücksichtigt werden. Bei schwankenden Einnahmen hilft ein vorsichtiger Planwert; ein besonders guter Einzelmonat ist keine belastbare Grundlage für dauerhaft höhere Ausgaben.
Ein Beispiel: aus Prozenten wird ein Monatsplan
Ein fiktiver Einpersonenhaushalt verfügt über 2.500 Euro netto. Er möchte prüfen, ob das Grundmodell zu seinem Alltag passt. Die 1.250 Euro für notwendige Ausgaben teilt er in diesem frei gewählten Beispiel wie folgt auf:
- Wohnen und Energie: 850 Euro
- Lebensmittel und Haushaltsbedarf: 250 Euro
- Notwendige Mobilität: 75 Euro
- Grundlegende Kommunikation und Versicherungen: 75 Euro
Die Summe beträgt 1.250 Euro. Diese Zahlen sind keine Aussage darüber, was Wohnen oder Lebensmittel in Ihrer Stadt kosten sollten. Sie zeigen nur, wie eine rechnerisch vollständige Aufteilung aussieht. Für Wünsche stehen im Modell 750 Euro bereit; 500 Euro gehen in Rücklagen. Bestehen zusätzliche notwendige Verpflichtungen, muss der Plan entsprechend verändert werden.
Der entscheidende Test folgt am Monatsende: Stimmen die geplanten Beträge mit den tatsächlichen Ausgaben überein? Wenn ausgerechnet notwendige Posten regelmäßig fehlen, ist nicht die Aufzeichnung das Problem, sondern die Annahme hinter dem Budget.
Was tun, wenn die Grundkosten über 50 Prozent liegen?
Hohe Wohnkosten, Familienverpflichtungen oder ein knappes Einkommen können die klassische Verteilung unpassend machen. Daraus lässt sich kein persönliches Versagen ableiten. Eine tragfähige Rechnung ist wichtiger als die Einhaltung dreier Prozentzahlen.
Ein weiterer Modellfall: Bei 2.000 Euro netto fallen 1.400 Euro notwendige Ausgaben an. Das sind 70 Prozent. Werden 400 Euro für Wünsche vorgesehen, bleiben 200 Euro für Rücklagen – also eine Aufteilung von 70/20/10. Das ist keine alternative Universalregel, sondern ein Beispiel dafür, wie Sie mit den tatsächlich verfügbaren Beträgen planen können.
Reicht das Einkommen schon für notwendige Rechnungen nicht aus, löst auch eine andere Prozentverteilung das Problem nicht. Dann sollten die Sicherung des Grundbedarfs und fachkundige Unterstützung Vorrang haben. Die Verbraucherzentrale nennt frühzeitige Schuldnerberatung als Hilfsangebot bei finanziellen Engpässen.
Drei Buchungsregeln gegen typische Denkfehler
1. Jahresrechnungen sind keine Überraschung
Eine bekannte jährliche Rechnung wird als monatliche Rücklage berücksichtigt. Bei 240 Euro Jahresbeitrag sind das beispielsweise 20 Euro pro Monat, wenn zwölf Einzahlungen bis zur Fälligkeit möglich sind. Beginnen Sie später, teilen Sie den noch fehlenden Betrag durch die tatsächlich verbleibenden Einzahlungen. Diesen Ansatz empfiehlt auch die oben verlinkte Verbraucherzentrale. Ordnen Sie die Rücklage nach ihrem Zweck ein: Die notwendige Versicherung gehört zum Grundbedarf, der geplante Urlaub zu den Wünschen. Sonst erscheint die freie Sparrate größer, als sie ist.
2. Eine Überweisung ist nicht automatisch eine zusätzliche Ausgabe
Wenn Sie Geld auf ein eigenes Rücklagenkonto verschieben, sollten Sie es nicht ein zweites Mal als Konsumausgabe erfassen. Das gilt ebenso für eine Kreditkartenabrechnung, deren einzelne Einkäufe bereits gebucht wurden. Eine einfache Plausibilitätskontrolle: Ist Geld aus dem Haushalt abgeflossen oder nur zwischen eigenen Konten gewandert?
3. Kreditraten und Sparziele nicht doppelt zählen
Für die hier verwendete Haushaltsrechnung stehen vertraglich fällige Mindestzahlungen bei den notwendigen Verpflichtungen; zusätzliche freiwillige Tilgungen werden getrennt als finanzielles Ziel dokumentiert. Das ist eine gewählte Buchungskonvention, keine Aussage über die passende Tilgungsstrategie. Wichtig ist, jede Zahlung genau einmal einzuplanen und die Methode beizubehalten.
Rücklagen bilden ist nicht dasselbe wie investieren
Ein Betrag für unerwartete notwendige Ausgaben hat eine andere Aufgabe als Geld für ein weit entferntes Ziel. Prüfen Sie deshalb bei jeder Rücklage zuerst: Wofür ist sie gedacht, wann könnte sie gebraucht werden und welches Risiko können Sie tragen? Ein Notfalltopf sollte nicht davon abhängen, ob Wertpapierkurse gerade günstig stehen.
Langfristiger Vermögensaufbau kann Wertpapiere einschließen, muss aber gesondert geplant werden. Aktien-ETFs unterliegen Kursschwankungen und können Verluste verursachen. Regelmäßige Einzahlungen beseitigen dieses Risiko nicht. Die Verbraucherzentrale erläutert Chancen und Risiken von ETFs. Mehr Grundlagen finden Sie auch im Sparonomi-Leitfaden zu ETF-Sparplänen.
Budgetieren mit Papier, Tabelle oder App
Eine gute Methode ist diejenige, die Sie regelmäßig nutzen können. Ein Notizbuch reicht für den Einstieg; eine Tabelle erleichtert eigene Berechnungen. Eine App kann praktisch sein, wenn Sie Ausgaben unterwegs festhalten möchten. Keines dieser Werkzeuge erzeugt von selbst zusätzliches Einkommen oder garantiert eine Ersparnis.
Prüfen Sie bei digitalen Angeboten, wie Buchungen erfasst werden, ob die benötigten Funktionen in Ihrer Version enthalten sind und welche Kosten oder Datenschutzbedingungen gelten. Ein automatischer Bankabruf sollte nicht vorausgesetzt werden, wenn der Anbieter ihn nicht ausdrücklich beschreibt.
Moneyomi: Einnahmen und Ausgaben mobil festhalten
Moneyomi ist eine eigene App von Sparonomi. Die offiziellen Store-Seiten finden Sie hier.
Wenn Sie Ihre Budgetübersicht auf dem Smartphone führen möchten, können Sie sich Moneyomi ansehen. Die App wird im Apple App Store unter anderem mit der Erfassung von Einnahmen und Ausgaben, der Verwaltung von Ratenzahlungen und Berichten nach Kategorie oder Zeitraum beschrieben. Diese Funktionen können als Werkzeug für Ihre eigene Budgetroutine dienen; die Einordnung in die 50-30-20-Bereiche nehmen Sie passend zu Ihrem Haushalt vor.
Prüfen Sie vor der Installation den aktuellen Funktionsumfang, mögliche Kosten und die Datenschutzhinweise für Ihr Gerät. Ob die App zu Ihnen passt, hängt von Ihrer Arbeitsweise ab. Eine Ersparnis entsteht erst durch die Entscheidungen, die Sie mit Ihrer Budgetübersicht treffen.
Ein klarer Monatsabschluss statt ständiger Kontrolle
Reservieren Sie zum Monatsende einen kurzen Termin und beantworten Sie drei Fragen:
- Was war geplant? Halten Sie Ihre drei Budgetbeträge schriftlich fest.
- Was ist tatsächlich passiert? Vergleichen Sie die Ausgaben und Rücklagen mit dem Plan, ohne Umbuchungen doppelt zu zählen.
- Was ändere ich im nächsten Monat? Wählen Sie eine konkrete, realistische Anpassung statt einer langen Liste guter Vorsätze.
Ein Beispiel für eine solche Anpassung: Nicht „weniger ausgeben“, sondern „das nicht mehr genutzte Abo zum möglichen Termin kündigen und den frei werdenden Betrag neu einplanen“. Wenn dagegen eine notwendige Ausgabe gestiegen ist, passen Sie den Plan an diese Realität an.
Die 50-30-20-Regel macht Geldentscheidungen übersichtlicher. Ihr Wert liegt nicht in einer perfekten Quote, sondern darin, Grundbedarf, Wünsche und Zukunftsziele bewusst auseinanderzuhalten. Starten Sie mit Ihren tatsächlichen Zahlen – und entwickeln Sie daraus ein Budget, das Sie dauerhaft nutzen können.