
Eine neue Bankverbindung ist schnell notiert. Schwieriger ist, dass alle wichtigen Zahlungen rechtzeitig dort ankommen oder abgehen. Ein Kontowechsel braucht deshalb eine geordnete Übergabe – besonders bei Gehalt, Miete und Lastschriften, die nur einmal im Jahr auftauchen.
Eine vollständige Zahlungsliste anlegen
Prüfen Sie die Kontoauszüge über einen Zeitraum, der auch jährliche Zahlungen erfasst. Notieren Sie Zahlungspartner, Zahlungsart, letzte Buchung und nächsten erwarteten Termin. Wiederkehrende Kartenzahlungen bei einem Onlinedienst sind nicht automatisch dieselbe Sache wie eine Lastschrift vom Girokonto.
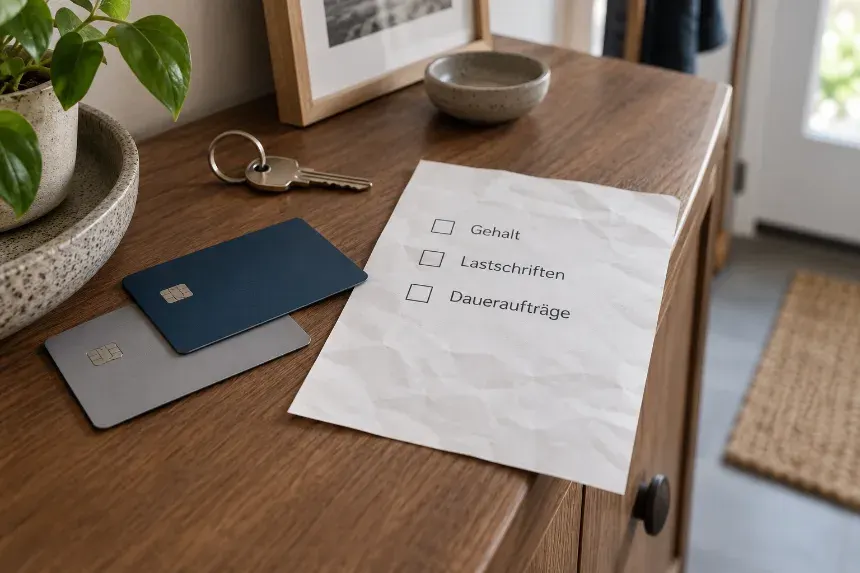
- Eingänge: Gehalt, Rente, Leistungen und wiederkehrende Erstattungen.
- Lastschriften: Energie, Telefon, Versicherungen, Mitgliedschaften und Abonnements.
- Daueraufträge: Miete, Sparbeträge oder regelmäßige private Überweisungen.
- Weitere Verbindungen: Zahlungsdienste, hinterlegte Karten und noch offene Bestellungen.
Markieren Sie auch vorgemerkte Buchungen und erwartete Rückzahlungen. Eine kürzlich zurückgesandte Bestellung kann noch eine Erstattung auf die bisherige Zahlungsmethode auslösen. Bewahren Sie die dafür nötigen Unterlagen auf.
Wechselhilfe bewusst beauftragen
Für bestimmte Zahlungskonten gibt es eine gesetzliche Kontowechselhilfe. Die Verbraucherzentrale erklärt Voraussetzungen und Ablauf. Die Hilfe setzt eine entsprechende Ermächtigung voraus. Lesen Sie, welche Informationen übertragen und welche Zahlungspartner benachrichtigt werden sollen.
Unterscheiden Sie diese Hilfe von einem freiwilligen digitalen Wechselservice. Umfang, Datenzugriff und praktische Abläufe können sich unterscheiden. Geben Sie Zugangsdaten nicht auf einer ungeprüften Webseite ein und prüfen Sie sorgfältig, welche Stelle eine Berechtigung erhält. Eine Anleitung ersetzt keine sichere Anmeldung bei Ihrer Bank.
Wichtige Zahlungspartner direkt kontrollieren
Informieren Sie den Arbeitgeber oder andere wichtige Absender über deren vorgesehenen sicheren Kanal. Fragen Sie bei zeitkritischen Zahlungen nach, ab wann die Änderung berücksichtigt wird. Eine abgeschickte Mitteilung beweist noch nicht, dass die nächste Zahlung tatsächlich das neue Konto nutzt.
Bei Daueraufträgen müssen Beginn und Ende zusammenpassen. Läuft der Auftrag auf dem alten Konto weiter und startet gleichzeitig auf dem neuen, kann derselbe Betrag zweimal überwiesen werden. Wird dagegen der alte Auftrag beendet, bevor der neue wirksam ist, entsteht eine Lücke. Halten Sie deshalb beide Termine schriftlich fest.
Die Übergangsphase ausreichend finanzieren
Solange Zahlungen noch auf beiden Konten vorkommen, braucht jedes eine passende Deckung. Ein eigener Beispielplan: Auf dem alten Konto werden noch 350 Euro Abbuchungen erwartet. Dann ist es unklug, den gesamten verfügbaren Betrag sofort auf das neue Konto zu übertragen.
Beachten Sie Gebühren und mögliche Bedingungen beider Konten in dieser Zeit. Ein vorübergehend paralleler Betrieb ist nicht kostenlos, wenn die Tarife Entgelte vorsehen. Umgekehrt sollte eine kleine Übergangsgebühr nicht dazu verleiten, ein Konto mit ungeklärten wichtigen Zahlungen vorschnell zu schließen.
Nach dem ersten Zahlungszyklus nacharbeiten
Prüfen Sie die tatsächlichen Buchungen auf beiden Konten. Welche Zahlung ist bereits umgestellt, welche fehlt und welche läuft weiterhin über die alte Verbindung? Aktualisieren Sie die Liste anhand der Belege, nicht nur anhand Ihrer gesendeten Nachrichten.
Kontrollieren Sie bei seltenen Zahlungen den angegebenen nächsten Termin. Es kann sinnvoll sein, beim jeweiligen Anbieter die gespeicherte Bankverbindung separat zu prüfen. Bei einer fehlgeschlagenen oder doppelten Zahlung klären Sie die Ursache mit den betroffenen Stellen, statt auf Verdacht weitere Überweisungen auszulösen.
Das alte Konto erst nach der Prüfung schließen
Sichern Sie benötigte Kontoauszüge und Belege. Klären Sie offene Beträge, Karten, Erstattungen und die Auszahlung eines Restguthabens mit der Bank. Der passende Schließungstermin ergibt sich aus diesen Vorgängen und nicht aus einer pauschalen Zahl von Tagen.
Das Haushaltsbuch hilft beim Zuordnen regelmäßiger Zahlungen. Die Liste jährlicher Rechnungen ergänzt seltene Abbuchungen. Eine passende finanzielle Reserve schafft Spielraum für unerwartete Übergangskosten, ohne einen Kontowechsel als Spargarantie zu betrachten.