
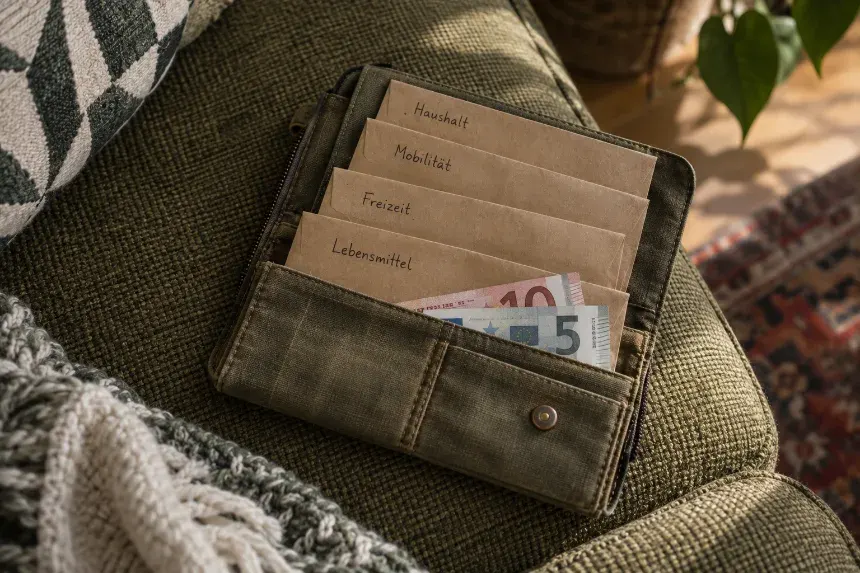
Die Umschlagmethode macht eine abstrakte Zahl greifbar: Für Lebensmittel, Freizeit oder kleine Haushaltskäufe liegt jeweils ein begrenzter Betrag bereit. Wer häufig nebenbei einkauft, sieht dadurch früher, wie viel für den Rest des Monats übrig ist. Das funktioniert mit einfachen Briefumschlägen ebenso wie mit einer digitalen Übersicht.
Nicht das gesamte Einkommen in Umschläge verteilen
Bevor Bargeld abgehoben wird, müssen Miete, Energie, Versicherungen und andere fällige Zahlungen gedeckt sein. Auch Rücklagen für jährliche Rechnungen gehören nicht versehentlich in den Freizeittopf. Die Verbraucherzentrale unterscheidet beim Haushaltsbudget entsprechend zwischen Einnahmen, festen Kosten und dem verfügbaren Betrag für veränderliche Ausgaben.
Rechnen Sie mit zuverlässig verfügbarem Geld, nicht mit einer erhofften Prämie. Wenn nach notwendigen Ausgaben nichts übrig bleibt, kann eine neue Sortierung allein keine finanzielle Lücke schließen. Dann haben die Prüfung der Kosten und gegebenenfalls eine anerkannte Schuldnerberatung Vorrang vor einer Spar-Challenge.
Mit drei bis fünf Kategorien anfangen
Wählen Sie Bereiche, in denen Sie regelmäßig selbst entscheiden können. Lebensmittel, außer Haus essen, Freizeit und kleinere Haushaltskäufe sind häufig praktikabel. Eine eigene Kategorie lohnt sich, wenn sie eine Entscheidung sichtbar macht. Zwanzig Umschläge, die jeweils nur wenige Euro enthalten, erhöhen dagegen schnell den Aufwand.
Behalten Sie unverzichtbare Ausgaben und freiwillige Wünsche getrennt. Ein leerer Restaurantumschlag ist eine andere Situation als fehlendes Geld für Medikamente. Beschriften Sie jeden Umschlag mit Kategorie, Zeitraum und Anfangsbetrag. Eine kurze Notiz zum ausgegebenen Geld genügt, um den Rest später abzugleichen.
Ein Beispiel mit 500 Euro variablem Budget
Angenommen, nach festen Zahlungen und geplanten Rücklagen stehen für einen Monat 500 Euro zur Verfügung. Die folgende Verteilung ist frei gewählt und keine Vorgabe für eine bestimmte Haushaltsgröße:
- Lebensmittel: 280 Euro
- Haushalt und Körperpflege: 50 Euro
- Variable Mobilitätskosten: 60 Euro
- Freizeit und Essen außer Haus: 70 Euro
- Puffer für kleinere Abweichungen: 40 Euro
Die Summe beträgt genau 500 Euro. Entscheidend ist, ob diese Beträge Ihren tatsächlichen Kosten entsprechen. Wer eine Wochenaufteilung bevorzugt, sollte die Monatslänge beachten: Ein Monat besteht nicht stets aus vier Wochen. Teilen Sie das verfügbare Geld beispielsweise nach den konkreten Einkaufsterminen auf und reservieren Sie einen Rest für die letzten Tage.
Kartenzahlungen nicht doppelt verfügbar lassen
Sie müssen nicht überall bar bezahlen. Ein hybrides System ist oft alltagstauglicher: Bargeld für spontane Käufe, eine Liste für Onlinebestellungen und regelmäßige Kartenzahlungen. Allerdings darf eine Zahlung mit Karte nicht zusätzlich zum unveränderten Umschlagbudget stehen bleiben.
Beispiel: Der Lebensmittelumschlag enthält 80 Euro, der Supermarkteinkauf für 24 Euro wird mit Karte bezahlt. Der verfügbare Lebensmittelbetrag sinkt auf 56 Euro. Nehmen Sie deshalb 24 Euro aus dem aktiven Umschlag und legen Sie sie getrennt als bereits ausgegeben zurück, oder führen Sie die ganze Kategorie digital. Prüfen Sie dabei, dass das Girokonto für die Kartenabbuchung ausreichend gedeckt bleibt.
Geld zwischen zwei eigenen Töpfen zu verschieben ist noch keine Ausgabe. Erst der Kauf wird im Haushaltsbuch gebucht. Diese Trennung verhindert, dass Abhebung und Einkauf denselben Betrag zweimal verbrauchen.
Am Monatsende Regeln statt Schuldgefühle prüfen
Ein übrig gebliebener Betrag kann in die nächste Periode mitgehen, eine geplante Anschaffung finanzieren oder den Notgroschen stärken. Entscheiden Sie vorher, welche Regel je Kategorie gilt. So wird ein Rest nicht automatisch zum Anlass für einen unnötigen Einkauf.
War ein Umschlag früh leer, schauen Sie auf die Ursache: unterschätzte Preise, eine größere notwendige Anschaffung oder viele kleine Extras? Die nächste Verteilung darf sich ändern. Die Familienbroschüre der Deutschen Stiftung Verbraucherschutz nutzt Umschläge ebenfalls als anschauliche Budgethilfe, die gemeinsam überprüft wird. Eine hilfreiche Ergänzung sind separate Rücklagen für jährliche Ausgaben. Große Summen müssen dafür nicht als Bargeld zu Hause liegen.